المشاركة


على مدار العقد الماضي، أصبح التمويل من نظير إلى نظير بديلاً عملياً للتمويل المصرفي وتمويل الاتحادات الائتمانية. يتيح التمويل من نظير إلى نظير للأشخاص إقراض المال. ازداد الاقتراض من نظير إلى نظير. يتضمن التمويل من نظير إلى نظير مساعدة شخص ما لشخص آخر. تعمل الشبكات على تبسيط عملية الحصول على الأموال للمقرضين من نظير إلى نظير (P2P). يصف التعهيد الجماعي أيضاً طريقة جمع الأموال هذه. يتيح ذلك للمقرضين كسب الفائدة على أصولهم وللمقترضين الحصول على قروض بأسعار فائدة أفضل من المؤسسات المالية التقليدية.
يسمح التمويل من نظير إلى نظير (P2P) للمستهلكين والمدينينين بإتمام الصفقات المالية عبر الإنترنت وفي الوقت الفعلي. الشبكات التي تبسّط العملية وتسرّعها تعزز هذه الإمكانية. يوفر هذا المُقرض عبر الإنترنت الأموال. يسمح النظير للنظير بتحويلات أصغر ومرونة أكبر وعمليات أسرع. تتفوق هذه المزايا على الخدمات المصرفية التقليدية والاتحادات الائتمانية العادلة.
البدء في أنظمة المساعدة المالية من نظير إلى نظير
كانت Zopa أول شركة إقراض من نظير إلى نظير في المملكة المتحدة في عام 2005. يتم تقديم القروض من نظير إلى نظير بين الأشخاص. تنطوي قروض "الند للند" على قيام الأشخاص بإقراض الأموال لبعضهم البعض. التمويل من نظير إلى نظير هو عندما يتبادل الأشخاص الأموال بشكل مباشر. يتم التمويل من نظير إلى نظير عبر الإنترنت. يشير مصطلح "الاقتراض من نظير إلى نظير" إلى ذلك.
تم إطلاق أول منصة إقراض من نظير إلى نظير في الولايات المتحدة، Prosper، في عام 2006. وقد أتاحت هذه الشبكة تحويل الأموال. ويعتبر هذا الحدث بداية التمويل من نظير إلى نظير. ينطوي التمويل من نظير إلى نظير على قروض عبر الإنترنت. على مدى العقد الماضي، ارتفع التمويل من نظير إلى نظير (P2P) ارتفاعًا كبيرًا، مما جعل مواقع الويب مثل LendingClub و Funding Circle مشهورة للغاية بين الممولين والعملاء. لقد ارتفع التمويل من نظير إلى نظير (P2P) بشكل كبير على مدار العقد الماضي بسبب هذه الجاذبية. على مدار العقد الماضي، ارتفع التمويل من نظير إلى نظير (P2P) بشكل كبير خلال العقد الماضي بسبب هذا النجاح.
مبادئ التمويل والتداول من نظير إلى نظير
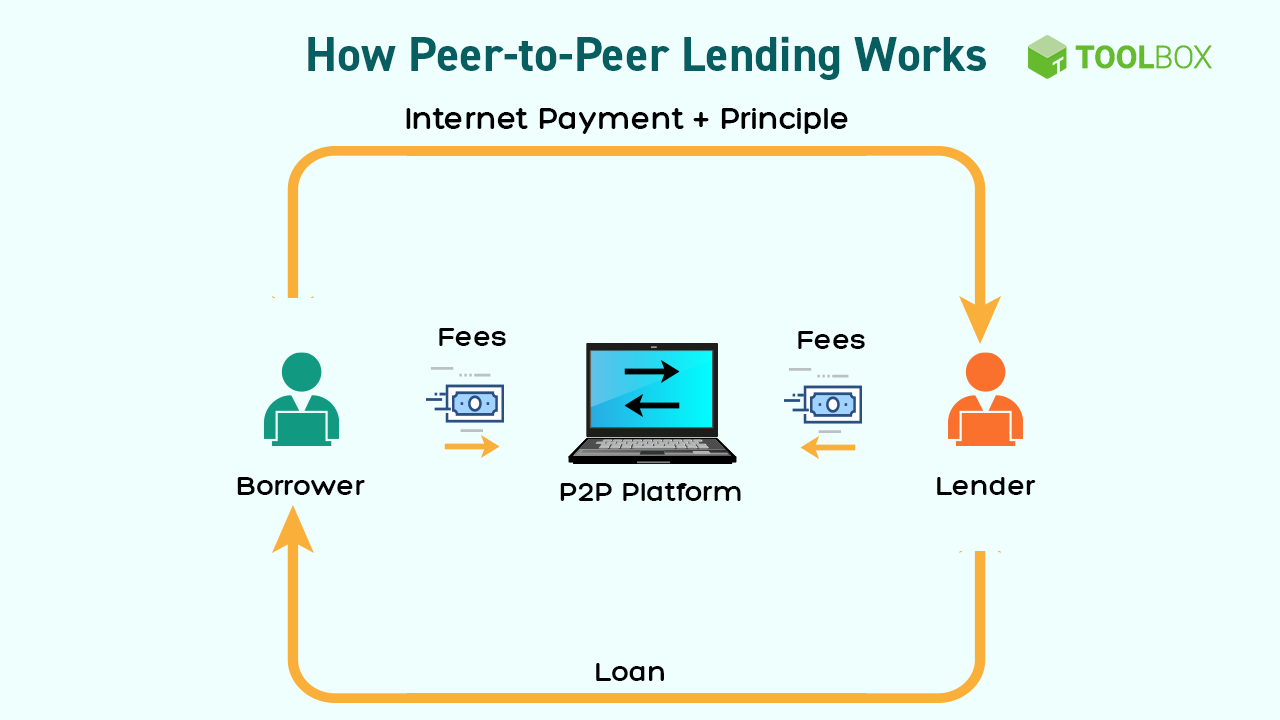
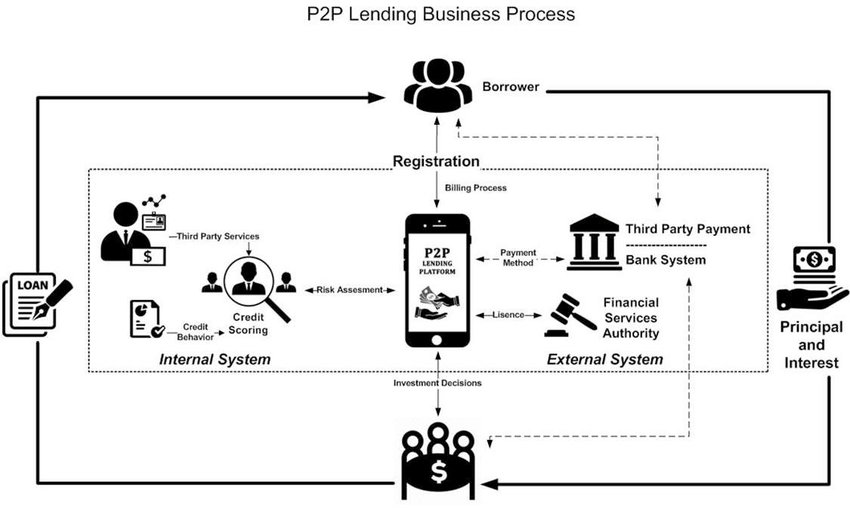
يقوم المقرضون من نظير إلى نظير بمطابقة المدينين مع المقرضين بناءً على مستوى المخاطرة والغرض من القرض. القرض المباشر هو قرض مباشر من نظير إلى نظير. تقوم شركات التمويل من نظير إلى نظير بتقييم سبب احتياج الفرد للائتمان الشخصي. وتطلق بعض المجتمعات على هذا النوع من التمويل اسم "الإقراض المباشر". بعد أن يختار المستثمرون استثماراتهم والتزاماتهم، يعمل الموقع الإلكتروني كوسيط لمساعدة المستثمرين والمدينين على تحويل الأموال. بعد أن يختار المشاركون واجباتهم وأصولهم. بعد أن يختار الجميع نفقاتهم وواجباتهم، تنتهي هذه الخطوة. تحدث هذه الخطوة بعد أن يختار الأعضاء أدوارهم وميزانياتهم.
بعد سداد القرض، سيبدأ المقترض في السداد للشركة. بعد سداد هذه المدفوعات، ستبدأ عملية تجميع تجميع الديون، وستقوم المنصة بتوزيع نفس المبلغ من المال على كل مشارك في القرض. تتقاضى مواقع التمويل من نظير إلى نظير أسعاراً أقل من شركات القروض التقليدية، التي تتقاضى أسعاراً أعلى. تتقاضى شبكات التمويل من نظير إلى نظير أسعاراً أقل بكثير من شركات الإقراض التقليدية.
مزايا تمويل الموجه للعملاء من القطاع الخاص
اقتراض بسيط وسريع
قد يتم قبول القرض من نظير إلى نظير من خلال موقع إلكتروني حتى لو تم رفض قرض البنك/الاتحاد الائتماني. الأفراد يدفعون ديون الند للند. القروض من نظير إلى نظير هي ديون بين الأفراد. القروض من نظير إلى نظير هي قروض مباشرة بين الأفراد. يتم دفع القروض من نظير إلى نظير من قبل المقترضين أنفسهم بدلاً من كيان مالي، على عكس المقرضين التقليديين. وسواء استوفى المتقدمون الحد الأدنى من النقاط الائتمانية أم لا، يتم تقييم المرشحين للحصول على المزايا. ولا ينطبق ذلك إلا إذا لم يكن لدى مقدم الطلب ضمان ولا تكاليف اقتناء.
يجب أن تكون إدارة الائتمان بسيطة وفعالة
تعد المواقع التي تسمح للأشخاص بالاقتراض من بعضهم البعض أكثر كفاءة من حيث الوقت وأبسط من الخدمات المصرفية التقليدية. تُعد خطة الاستهلاك التعاوني خياراً مالياً شائعاً. يتمتع المستهلكون بخيار قرض شخصي فريد من نوعه. تُستخدم الخوارزميات من قبل المنصات لتقييم جدارة العميل بالثقة، وتُستخدم الأتمتة في رسوم إنشاء الائتمان.
الشروط الملائمة للمستثمرين
نمو استثنائي في عائد الاستثمار
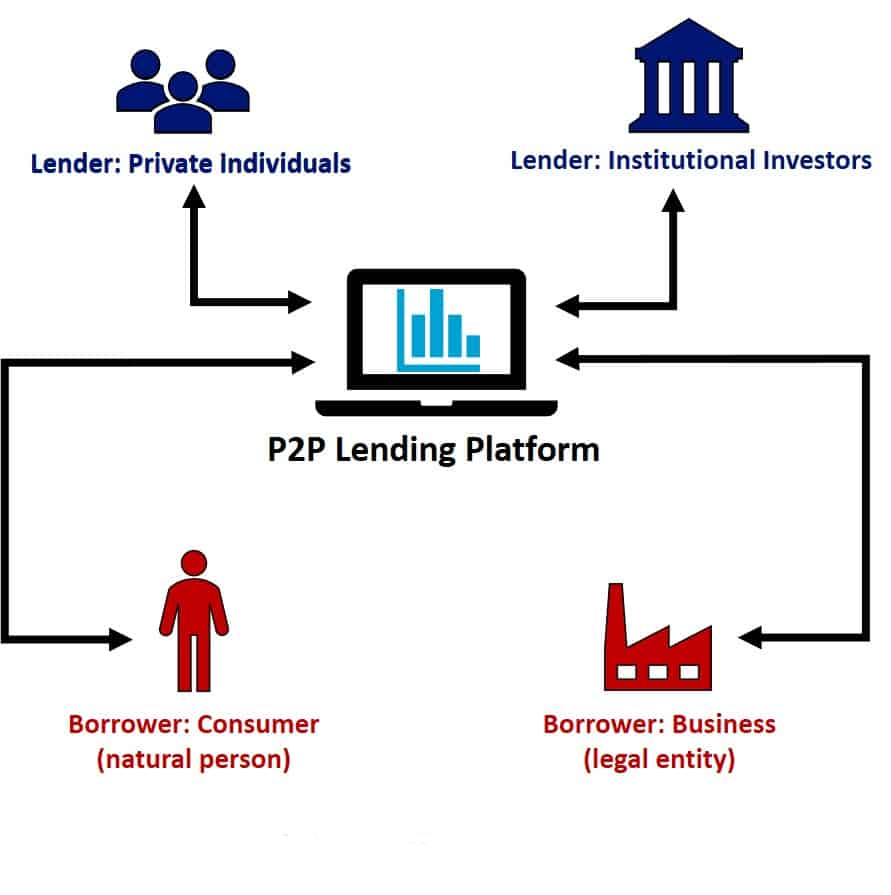
تقدم شبكات التمويل من نظير إلى نظير عوائد أفضل من السلع الأخرى. الشبكات المصرفية من نظير إلى نظير مستقلة بذاتها. الشبكات المصرفية من نظير إلى نظير مستقلة بذاتها. تتسم الشبكات المالية بين النظراء باللامركزية وتتطلب الإيمان من أعضائها. يقدم التمويل من نظير إلى نظير (P2P) أسعار فائدة أعلى من الأصول الخاصة والسندات. تُقارن هذه المعدلات بمعدلات الاستثمار في الأسهم والسندات.
تنوع الأنشطة السهلة
يعمل التمويل من نظير إلى نظير على تبسيط توزيع المخاطر المالية، مما يجعل إدارة المخاطر أسهل. كما أن التمويل من نظير إلى نظير يوسع نطاق المشاركة في المخاطرة. وهذا يمنح حامل السهم سلطة إدارية أكبر على السهم، مما يزيد من الأرباح. يسمح التمويل من نظير إلى نظير (P2P) للمستخدمين بتكييف المخاطر والعائد مع أهدافهم المالية. وهذا يمنحهم ميزة على البنوك. تسمح هذه الأنظمة للمُقرضين بإقراض بعضهم البعض وتمنح المستهلكين العديد من خيارات القروض. تسمح هذه الطرق للمقرضين بالاستفادة من بعضهم البعض.
حاول تقليل الفائدة على المدفوعات غير المسددة.
قد تساعد المواقع الإلكترونية للإقراض من نظير إلى نظير المقترضين على خفض أسعار الفائدة على قروضهم وتوفير المال على مدى فترة سداد ديونهم. قد ينفق المستخدم أقل على سداد الديون. يمكن أن تساعد خدمات التمويل من نظير إلى نظير في تحقيق هذا الهدف. يمكن أن تفرض المواقع الإلكترونية للقروض من نظير إلى نظير معدلات ائتمان أقل من المقرضين التقليديين لأن التكاليف الإدارية لديهم أقل. يساعد هذا الأمر خدمات الإقراض من نظير إلى نظير على تقديم أسعار ائتمان ميسورة التكلفة. وهذا يسمح لمواقع التمويل من نظير إلى نظير بفرض أسعار فائدة عادلة على القروض.
الشؤون المالية
تسمح أنظمة التمويل من نظير إلى نظير للمستثمرين باختيار القروض التي سيتم تمويلها. يتمتع المالكون بمزيد من التحكم في أصولهم. يتوفر لدى المستهلكين العديد من الخيارات المالية. يمكن أن تشمل خيارات التخصيص تحمل المستثمر للمخاطر والأهداف المالية.
مخاطر التمويل من نظير إلى نظير
تشمل مخاطر القرض من نظير إلى نظير مخاطر عدم سداد المشتري
تتمثل أكبر مخاطر شبكات التمويل من نظير إلى نظير في عدم قدرة المستخدمين على سداد قروضهم. تتيح مواقع التمويل من نظير إلى نظير للمستخدمين تقديم الأموال لبعضهم البعض بدلاً من البنوك. تسمح أنظمة التمويل من نظير إلى نظير للمستخدمين بإرسال الأموال إلى بعضهم البعض بدلاً من المؤسسات المالية. يخاطر المستثمرون بسرقة أموالهم إذا فشل البائع في سداد المدفوعات.
مخاطر المنصة
قد تواجه التبرعات الفردية مشاكل في الشبكة. وهذا أمر لا مفر منه. إذا تم إغلاق موقع التمويل من نظير إلى نظير، فإن المستثمرين يخاطرون بفقدان جميع أموالهم.
ضعف المراقبة والتتبع
يجب أن تتبع مواقع الإقراض من نظير إلى نظير معيار إشراف أقل من المؤسسات المالية التقليدية. قد يكون مستخدمو الشبكة أكثر عرضة للانخراط في سلوك غير أخلاقي أو غير شريف. قد يفعل ذلك غير مستخدمي الشبكات. لأن الحكومة ومؤسسة تأمين الودائع الفيدرالية لا تدعم هذه المواقع، فإن الشبكات أقل عرضة للفحص. لا تروج الحكومة لهذه الخدمات. وهذا يقلل بشكل مباشر من فرصة فحص الشبكات.
التمويل الخالي من الضمانات
معظم الديون الشخصية غير مضمونة. معظم المقرضين غير المنظمين من نظير إلى نظير لا يطلبون ضمانات. تهيمن القروض الشخصية غير المضمونة على السوق لعدة عوامل، منها أن المستثمرين الذين لا يملكون ضمانات يخاطرون بخسارة أموالهم إذا فشل الدائن. وهذا يترك المتداول عرضة لخسارة أمواله.
كيفية اختيار شبكة قروض من نظير إلى نظير لتلبية احتياجاتك
قبل الحصول على المال من الغرباء، استخدم موقعًا إلكترونيًا تعرفه وتثق به. سيطمئنك هذا إلى أنك لن تتخلف عن سداد الدين. LendingClub، و Prosper، و FundingCircle هي ثلاث شركات ناجحة للإقراض من نظير إلى نظير. تمتلك ثلاث شركات مواقع إلكترونية خاصة بالعلامات التجارية.
تتطلب نماذج التسجيل عبر الإنترنت من المشاركين تقديم معلومات شخصية. قد تشمل الأسماء والمهن وأرقام الضمان الاجتماعي. تتطلب المشاركة ذلك. بعد اختيار القاعدة، يتقدم اللاعبون (SSN).
بعد ذلك، يمكن للمستخدم مراجعة القروض على الموقع الإلكتروني قبل الالتزام. قبل أن يلتزم المشتري مالياً، وهذا يحدث قبل أن يستثمر العميل أي أموال. يحدث هذا قبل أن يلتزم العميل مالياً. قبل أن يستثمر العميل المال، يحدث هذا قبل أن يستثمر العميل المال. تنويع الأصول المالية ومراقبة المخاطر. قد يؤدي عدم القيام بذلك إلى خسائر كبيرة. إذا لم تقم بذلك، فإنك تخاطر بأضرار جسيمة.
يجب على المشترين في شبكات الإقراض من نظير إلى نظير وضع جدول زمني لتقييم الأصول ومتابعته. سيسمح لهم ذلك بالتحقق من أن مواردهم المالية تُستخدم وفقًا لتوقعاتهم. وهذا يجعل نشاط الشبكة فعالاً وكفؤاً. إذا فشل القرض في الأداء، يجوز للمقرض أن يطلب من المشترين التخلي عن أصولهم. وقد يشمل ذلك الأراضي العقارية والسيارات وغيرها من الأشياء الأخرى.
يمكن فهم التمويل من شخص إلى شخص بعدة طرق
تستهدف كل خطة تمويل من نظير إلى نظير عميلاً أو مستثمرًا مميزًا. ازدادت شعبية الإقراض من نظير إلى نظير. ازداد التمويل من نظير إلى نظير في الآونة الأخيرة. تصف المجموعات التالية الأنواع العديدة من التمويل من نظير إلى نظير:
تمويل العملاء
من خلال استخدام البنية التحتية لشبكات الند للند، فإن أسواق P2P عبر الإنترنت هي الطريقة الأكثر شيوعًا التي يستخدمها المستهلكون للتمويل من نظير إلى نظير. إنها أبسط أدوات التمويل من نظير إلى نظير. هذا هو الاستخدام الأكثر شيوعًا للتمويل من نظير إلى نظير. إنها الطريقة التي يحصل بها الأشخاص على المال لتغطية النفقات الشخصية مثل سداد القروض، وتجديدات المنزل، وحفلات الزفاف. استخدامات الأموال الشخصية: تشمل استخدامات المال: "التمويل من نظير إلى نظير"، والذي يشير إلى الإقراض المباشر بين الأشخاص. وعادةً ما تعطي طريقة التمويل هذه مبالغ ائتمانية أقل، وفترات سداد أسرع، ولا يوجد ضمان. تفرض هذه القروض أيضًا فائدة أكبر. تحدد الجدارة الائتمانية وتحمل المستثمر للمخاطر معدل الفائدة. تؤثر ملاءة مقدم الطلب على سعر الفائدة.
القروض من نظير إلى نظير لشركتك (P2P)
يمكن للشركات اقتراض الأموال مباشرةً من الأشخاص العاديين من خلال قروض الشركات من نظير إلى نظير (المعروفة أيضًا باسم "الإقراض من شخص إلى شخص للأعمال"). تمويل المؤسسات من نظير إلى نظير هو مصطلح آخر. هذا التمويل البديل أو غير التقليدي مثالي للشركات الصغيرة والمتوسطة الحجم التي تواجه صعوبة في الحصول على قروض تجارية. هذا التمويل البديل أو غير التقليدي رائع للشركات الصغيرة والمتوسطة الحجم.
يمكن استخدام القروض لشراء الآلات أو تنمية الشركة أو تمويل الأنشطة، من بين أمور أخرى. قد تطلب الشركات أسعار فائدة أكبر على الإقراض من نظير إلى نظير مقارنة بالأشخاص وتقبل الدفعات الشهرية. تطلب الشركات معدلات فائدة أكبر من الأشخاص. وذلك لأن الشركات تتقاضى فائدة أعلى من الأشخاص. ينطوي تمويل الشركة على مخاطر أكبر.
القروض العقارية من نظير إلى نظير
يقوم المشاركون في التمويل العقاري من نظير إلى نظير بإقراض الأموال لبعضهم البعض لمختلف مشاريع التطوير العقاري. يمكن لهذه المساعدة تمويل مشاريع النمو العقاري الإضافية، من بين أمور أخرى. ولهذه المساعدة العديد من الاستخدامات، بما في ذلك ما يلي: نظراً لأن المُقرض يتوقع أن يستخدم المُستفيد العقار كضمان، فإن هذا النوع من الإقراض من نظير إلى نظير عادةً ما يحقق عوائد أفضل.
تتيح شبكات النظير للنظير عقد الصفقات العقارية. توجد صفقات قائمة على الالتزام وصفقات قائمة على الملكية. تتيح شبكات نظير إلى نظير هذه التحويلات. التمويل من نظير إلى نظير يمنح الصفقات العقارية القائمة على الديون ائتماناً بدلاً من النقد. يحصل المستفيد على النقد في التمويل القياسي. يصبح المشتري للتمويل العقاري القائم على التمويل العقاري القائم على الأسهم من نظير إلى نظير مساهماً في الشركة. تدعم حقوق الملكية القروض العقارية من نظير إلى نظير.
من طالب إلى طالب

"إقراض الطلاب من نظير إلى نظير" - والمعروف أيضًا باسم "إقراض الطلاب من نظير إلى نظير" - هو عندما يقوم الطلاب بإقراض بعضهم البعض لتمويل دراستهم. قروض الطلاب P2P وإقراض الطلاب من نظير إلى نظير مترادفان. يمكن أن يحل هذا التمويل البديل محل قروض الطلاب التقليدية، والتي تتميز بمعدلات فائدة أعلى ومتطلبات تطبيق أكثر صرامة. ديون الكلية التقليدية قديمة. عادةً ما تكون قروض الند للند غير مؤمنة، مع معدلات فائدة ثابتة وخيارات سداد متعددة. هذا التمويل للدراسة. عادةً ما ينطوي التمويل التجاري من نظير إلى نظير على ملكية الأصول.
الاثنين الاقتراض من شخص إلى شخص
يمكن استخدام القروض من نظير إلى نظير لسداد الديون الليلية ولها معدلات فائدة عالية. من المفترض أن يتم سداد هذه القروض مع الراتب التالي للمقترض، لذلك عادةً ما تكون شروط السداد بسيطة وسريعة. ازدادت جاذبية التمويل من نظير إلى نظير لليلة واحدة. لأن هذه الخدمات المصرفية تسمح للناس بإعطاء المال وأخذه مباشرةً. يُطلق على القروض قصيرة الأجل بأسعار فائدة عالية اسم تمويل يوم الدفع من نظير إلى نظير. تستمر هذه الديون الصغيرة لأقل من أسبوع. معظم الفواتير أقل من 100 دولار.
الديون القائمة على الاستلام
يشمل تمويل P2P، أو الإقراض من نظير إلى نظير، تمويل الفواتير. يسمح الإقراض من نظير إلى نظير للشركات ببيع مستحقاتها للمشترين من القطاع الخاص مقابل المال. يُطلق على هذا التمويل اسم تمويل الفواتير. يمكن أن يتخذ التمويل من شخص إلى شخص عدة أشكال. تمويل الفواتير هو أحدها. إعادة تنظيم البيانات لطريقة مصادقة مختلفة هو مصطلح آخر لها. قد يكون هذا خيارًا جيدًا للقروض المصرفية أو خطوط الائتمان لشركة تحتاج إلى النقد بسرعة ولكنها تفتقر إلى السجل الائتماني أو الأوراق المالية للتمويل التقليدي.
قد يفيد هذا الخيار هذه الشركات. تشمل هذه المجموعة الشركات التي تحتاج إلى تمويل ولكنها تفتقر إلى تاريخ ائتماني أو أدوات ائتمانية. نظرًا لتمويل الفواتير، فإن شروط السداد وأسعار الفائدة عادةً ما تكون سريعة جدًا ومكلفة للغاية. نظرًا لأن تمويل الفواتير هو عبارة عن عوملة، فإن الشركة تتلقى الأموال على الفور. يمكن للشركة استخدام الأموال على الفور.
المساعدة البيئية أو الاستدامة من نظير إلى نظير
يتيح "الإقراض الأخضر من نظير إلى نظير" (P2P) للأفراد تقديم الأموال للمشاريع الصديقة للبيئة مثل الطاقة المتجددة والمباني الموفرة للطاقة والأعمال الزراعية. هذه هي "قروض P2P الخضراء". يُعد خيار التمويل هذا مثاليًا للشركات الواعية بيئيًا التي ترغب في تجنب التمويل التقليدي. إذا حصلت هذه الشركات على هذا التمويل، فمن المحتمل أن تدفع أكثر على المدى القريب. ومع ذلك، فإن قدرتها على الحد من الأضرار البيئية ستساعد النظام البيئي في نهاية المطاف.
تشمل هذه المجموعة إعادة التدوير والبناء البيئي وجهود كفاءة الطاقة. تشمل هذه المجموعة العديد من أنواع المهام. يقدم التمويل الأخضر من نظير إلى نظير مدفوعات شهرية أو سنوية وأسعار فائدة أقل من غيرها من عمليات الإقراض من نظير إلى نظير. ونظرًا لوجهة النظر المنتشرة على نطاق واسع بأن الإجراءات الصديقة للبيئة أكثر أمانًا، فقد نشأ السيناريو الحالي. وهذا يتبع هذا الرأي.
ملاحظة ختامية
يوفر التمويل من نظير إلى نظير (P2P) للمدينين خيارًا للقروض المصرفية وقروض الاتحادات الائتمانية. يشير التمويل من نظير إلى نظير إلى قروض P2P. يُطلق على هذا التمويل اسم "التمويل من نظير إلى نظير". "التمويل من نظير إلى نظير" هو مصطلح آخر لهذا النوع من التمويل. تجمع الشبكات التي تسهل عملية التمويل من نظير إلى نظير (P2P) بين المقرضين والمستهلكين، سواء كانوا أصدقاء أو عائلة أو غرباء.
يتيح ذلك للمقرضين كسب الدخل على أصولهم وللعملاء الحصول على قروض بأسعار فائدة أفضل من الشركات المالية التقليدية. تفرض البنوك التقليدية أسعار فائدة أكبر. تفيد هذه الاتفاقية كلا الجانبين. هذا يسبب هذه الفوائد. يجب على شبكات P2P أن تدفع فوائد المدينين لأن المقترضين تحت سلطتها. ستدفع شبكات P2P الآن رسوم الفائدة هذه.
يمكن أن يوفر "الاقتراض من الأقران" فرصة مالية للشخص. وهذا هو "التمويل من نظير إلى نظير" (P2P اختصاراً). يجب على المشترين تقييم أهدافهم المالية قصيرة وطويلة الأجل وتحملهم للمخاطر قبل الاستثمار في التمويل من نظير إلى نظير. يجب إجراء هذا التقييم قبل أي التزام نقدي. بعد ذلك، يجب عليهم التفكير فيما إذا كانوا سيجرون عملية الشراء أم لا. الاستثمار في مجموعة من القروض من خلال شبكات التمويل من نظير إلى نظير يقلل من المخاطر. وهذا يتيح لك المشاركة في المزيد من النتائج. وبالتالي، يمكنك توزيع أصولك على المزيد من النتائج.
يمنحك هذا حرية أكبر في توزيع أموالك على نطاق أوسع من النتائج المحتملة. يسمح لك ذلك بتوزيع أموالك المالية على المزيد من القروض الشخصية. سيقلل هذا النهج من الآثار المدمرة للحياة للخسائر المحتملة. ينطبق ذلك سواء خسرت أم لا.